La desgravación fiscal inmobiliaria en 2026 ya no consiste simplemente en elegir un régimen de un catálogo. Fin del Pinel, endurecimiento de los requisitos energéticos para alquilar, aumento del coste de las obras de renovación: el abanico de estrategias realmente eficaces se ha reducido. Los inversores que toman decisiones hoy deben calcular el coste total, no fijarse en el porcentaje nominal de reducción.
Déficit inmobiliario y renovación energética: el régimen que permite afrontar las exigencias actuales
El déficit inmobiliario sigue siendo el mecanismo más sólido para un inversor en viviendas de segunda mano, porque responde simultáneamente a dos problemas: la presión fiscal sobre los ingresos inmobiliarios y la obligación de adaptar el inmueble a las normas energéticas. Los gastos deducibles (mantenimiento, reparación y mejora) se imputan a los ingresos inmobiliarios sin límite y, después, a la renta global dentro del límite habitual.
Observamos que el déficit inmobiliario cobra cada vez más relevancia a medida que las viviendas con un rendimiento energético deficiente quedan excluidas del mercado del alquiler. Un propietario arrendador que renueva una vivienda con clasificación F o G convierte una obligación normativa en una ventaja fiscal. La renovación energética se convierte en un acto de desgravación fiscal en sí mismo, siempre que el importe de las obras se ajuste a los ingresos inmobiliarios existentes.
Para profundizar en los mecanismos y comparar los regímenes disponibles, la desgravación fiscal inmobiliaria en Tout Immo detalla los requisitos de elegibilidad de cada régimen.
El error más frecuente: iniciar una obra de renovación sin comprobar que los trabajos corresponden efectivamente a gastos deducibles (y no a una reconstrucción o ampliación, que son gastos de capital). La frontera entre mejora y nueva construcción sigue siendo un motivo recurrente de litigio en materia de déficit inmobiliario.
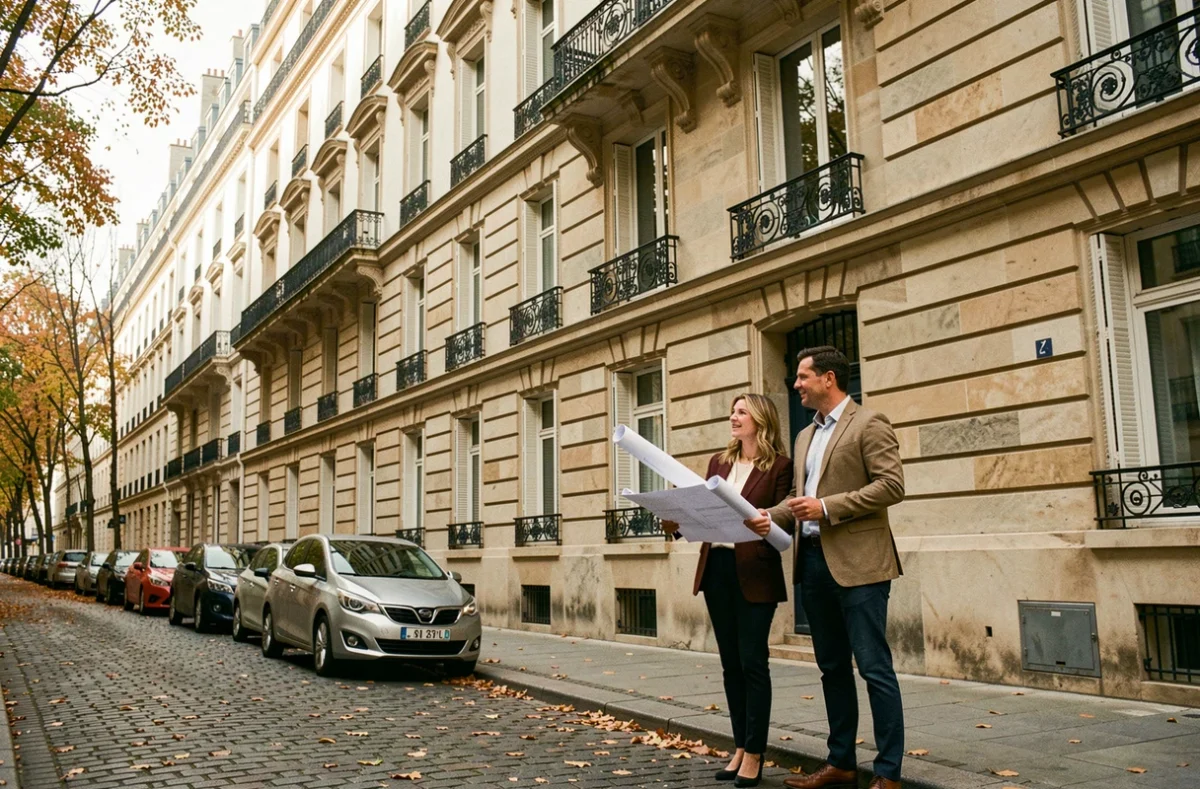
Ley Malraux y monumentos históricos: opciones para contribuyentes con una elevada carga fiscal
Malraux y los monumentos históricos no están sujetos al límite global de las ventajas fiscales. Este es su principal atractivo para los contribuyentes cuyo impuesto supera ampliamente el umbral cubierto por los regímenes sujetos a límites.
El régimen Malraux concede una reducción fiscal calculada sobre el importe de las obras de restauración integral de un edificio situado en un sector protegido o en una zona de protección del patrimonio. El porcentaje de reducción varía según la ubicación del inmueble. El compromiso de alquiler es de un mínimo de nueve años, sin requisitos de ingresos para el inquilino, lo que ofrece más flexibilidad en cuanto al nivel del alquiler que los antiguos regímenes Pinel.
Monumentos históricos: deducción sin límite, pero con importantes restricciones
La inversión en un monumento histórico permite deducir la totalidad de las obras de restauración de la base imponible, sin límite de importe. La contrapartida: las obras deben estar supervisadas por un arquitecto de los Bâtiments de France, los plazos de ejecución son largos y la venta antes de que transcurra un determinado periodo de tenencia implica la recuperación de la ventaja fiscal.
Estos dos regímenes están dirigidos a inversores capaces de movilizar importantes sumas para las obras y de aceptar una inmovilización prolongada del capital. No son adecuados para un inversor primerizo que busque obtener rápidamente un complemento de ingresos por alquiler.
Inversión en alquiler en viviendas de segunda mano: LMNP, Denormandie y alternativas tras el Pinel
El fin del régimen Pinel ha centrado la atención en dos opciones para viviendas de segunda mano: el estatus LMNP (arrendador de vivienda amueblada no profesional) y el régimen Denormandie.
LMNP: amortización contable en lugar de reducción fiscal
El régimen LMNP en modalidad real no ofrece una reducción fiscal directa, sino un mecanismo de amortización del inmueble y del mobiliario que reduce, o incluso anula, la renta imponible procedente del alquiler amueblado. La amortización LMNP permite percibir ingresos por alquiler con una tributación reducida durante muchos años.
La ventaja se materializa a largo plazo: mientras el gasto de amortización cubra los ingresos por alquiler, la tributación efectiva se mantiene cerca de cero. Los gastos deducibles (intereses del préstamo, obras y gastos de gestión) completan el cálculo. A cambio, el LMNP exige cumplir estrictamente las obligaciones contables y declarativas, lo que genera un coste anual de gestión que debe incluirse en el cálculo de la rentabilidad.
Denormandie: renovación de viviendas de segunda mano en el centro de las ciudades
El régimen Denormandie se centra en la renovación de viviendas antiguas en municipios incluidos en un programa de revitalización. La reducción fiscal se calcula sobre el precio de adquisición más el importe de las obras, con el compromiso de alquilar la vivienda a un precio limitado. Las obras deben representar al menos una parte significativa del coste total de la operación.
Denormandie sigue siendo una opción pertinente para los inversores que quieren combinar una ventaja fiscal con una posible plusvalía derivada de la revalorización de centros urbanos degradados. El riesgo de alquiler es mayor que en las grandes metrópolis: los periodos sin inquilinos en algunos municipios elegibles pueden reducir el beneficio fiscal.
Calendario de finalización de las ayudas y requisitos energéticos: qué sigue siendo eficaz en 2026
El panorama de la desgravación fiscal inmobiliaria se analiza ahora desde dos perspectivas: el calendario de finalización de los regímenes y los requisitos de eficiencia energética para alquilar.
- El Pinel ha llegado a su fin, eliminando la principal vía de acceso para el público general a la reducción fiscal en viviendas de nueva construcción. Por el momento, no se ha sustituido por ningún régimen equivalente.
- Las viviendas con clasificación G están quedando progresivamente excluidas del mercado del alquiler, y las de clasificación F lo estarán después. Toda inversión en viviendas de segunda mano destinadas al alquiler debe tener en cuenta el coste de adaptarlas a las normas del DPE.
- El déficit inmobiliario, Malraux, los monumentos históricos y Denormandie siguen vigentes, pero cada uno tiene un ámbito de elegibilidad estricto y requisitos exigentes para las obras.
- El régimen LMNP en modalidad real mantiene su mecanismo de amortización; sin embargo, los recientes cambios legislativos han modificado el tratamiento de la amortización en el momento de la venta, lo que puede afectar a la plusvalía imponible.
Recomendamos calcular la rentabilidad neta después de impuestos y de las obras, en lugar de fijarse en el porcentaje bruto de reducción fiscal. Un régimen que ofrece una reducción elevada, pero exige obras costosas y limita el alquiler, puede resultar menos rentable que un LMNP sin reducción fiscal, pero con una tributación casi nula.
La elección del régimen adecuado de desgravación fiscal inmobiliaria depende de tres variables que rara vez coinciden: el nivel de tributación, la capacidad para asumir una obra de renovación y la aceptación de un compromiso de larga duración. Decidir basándose en un solo criterio conduce a decisiones poco acertadas que pasan factura al vender el inmueble o durante una inspección fiscal.